تحلیل بازار ملک دبی در نیمه دوم ۲۰۲۶؛ اصلاح قیمت یا فرصت طلایی خرید؟ + فرمول مالی DSCR
در ماههای اخیر تیترهایی مانند «احتمال کاهش ۱۵ درصدی قیمت املاک در دبی» توجه سرمایهگذاران بینالمللی و ایرانی را به خود جلب کرده است. موسسه بینالمللی رتبهبندی فیچ (Fitch Ratings) در گزارشهای اخیر خود به این نکته اشاره کرده است که بازار مسکن دبی ممکن است در نیمه دوم سال ۲۰۲۶ با یک اصلاح قیمت ملایم تا سقف ۱۵ درصد روبرو شود.
اما آیا این خبر به معنای سقوط بازار یا آغاز یک بحران است؟ پاسخ کوتاه: خیر.
برای درک صحیح تحولات بازار، باید فراتر از تیترهای ژورنالیستی رفت. این تعدیل قیمت احتمالی، پس از یک جهش فوقالعاده ۶۰ درصدی ارزش املاک بین سالهای ۲۰۲۲ تا اوایل ۲۰۲۵ رخ میدهد. علاوه بر این، با برنامهریزی برای تحویل حدود ۱۱۰,۰۰۰ واحد مسکونی جدید در سال ۲۰۲۶، بازار در حال تجربه یک تنفس طبیعی در چرخه عرضه و تقاضا است؛ چرخهای که هیچ شباهتی به بحرانهای سیستماتیک گذشته (مانند سال ۲۰۰۸) ندارد.
در این مقاله تحلیلی، کارشناسان سایان هوم دبی با تکیه بر آمار رسمی و پشتوانه حقوقی وکیل ایرانی در دبی، زوایای مختلف این اصلاح قیمتی، فرمولهای ارزیابی ریسک و استراتژیهای یک سرمایهگذاری امن را بررسی میکنند.
وضعیت فعلی بازار مسکن دبی؛ مرور آمار رسمی
برای ارزیابی دقیق، نگاهی به آمار منتشرشده از سوی موسسه معتبر بینالمللی نایت فرانک (Knight Frank) تصویر روشنی از واقعیت قیمتها بر حسب هر فوت مربع و حجم معاملات نشان میدهد:
| شاخص کلیدی بازار مسکن دبی | وضعیت / ارقام ثبتشده | تحلیل روند و عمق بازار |
| میانگین قیمت هر فوت مربع (آپارتمان) | ۱,۸۹۰ درهم امارات | بیش از ۲۰٪ بالاتر از اوج قیمتی تاریخی سال ۲۰۱۴ |
| میانگین قیمت هر فوت مربع (ویلاهای لوکس) | بیش از ۲,۰۰۰ درهم امارات | بیش از ۵۰٪ بالاتر از نقطه اوج سال ۲۰۱۴ |
| تعداد کل معاملات مسکونی (نیمه اول ۲۰۲۵) | حدود ۹۴,۵۰۰ معامله | حاکی از تقاضای بسیار بالا و پایدار در کل شهر |
| مجموع ارزش معاملات مالی (نیمه اول ۲۰۲۵) | ۲۶۸ میلیارد درهم | تزریق نقدینگی بیسابقه از سوی خریداران بینالمللی |
این ارقام نشان میدهند بازار پس از یک رشد ممتد، وارد فاز تثبیت و اصلاح موضعی قیمتها شده است تا حبابهای مقطعی در برخی مناطق تخلیه شوند.
فرمول طلایی DSCR؛ سنجش توان بازپرداخت اقساط ملک
یکی از مهمترین خطاهای سرمایهگذاران هنگام خرید ملک با وام بانکی (Mortgage)، غفلت از بررسی توانایی واقعی ملک در پرداخت هزینههای خود است. تحلیلگران حرفهای املاک برای حل این چالش از شاخص DSCR (Debt Service Coverage Ratio) یا «نسبت پوشش بدهی» استفاده میکنند.
فرمول محاسبه نسبت DSCR:
این نسبت مشخص میکند که آیا درآمد خالص اجاره میتواند اقساط سالانه وام را پوشش دهد یا خیر:
$$\text{DSCR} = \frac{\text{درآمد خالص سالانه از اجاره (Net Rental Income)}}{\text{مجموع اقساط سالانه اصل و سود وام مسکن (Annual Debt Service)}}$$
مثال کاربردی و تست استرس بازار:
فرض کنید ملکی را به ارزش ۲,۰۰۰,۰۰۰ درهم خریداری میکنید:
- پیشپرداخت نقدی شما (۴۰٪): ۸۰۰,۰۰۰ درهم
- تسهیلات دریافتی از بانک (۶۰٪): ۱,۲۰۰,۰۰۰ درهم
- مجموع اقساط سالانه بانک (اصل + بهره): ۸۰,۰۰۰ درهم در سال
- درآمد خالص سالانه اجاره: ۱۰۰,۰۰۰ درهم در سال
$$\text{DSCR} = \frac{100,000}{80,000} = 1.25$$
تحلیل نتیجه DSCR:
- DSCR برابر ۱.۲۵ (حاشیه امنیت بالا): درآمد ملک ۲۵٪ بیشتر از اقساط بانکی است. حتی در صورت افت اجارهبها بر اثر اصلاح بازار، ملک بدون نیاز به تزریق سرمایه اضافه از جیب شما، هزینههای وام را پوشش میدهد.
- DSCR برابر ۱.۱۲۵ (مرز هشدار): اگر درآمد خالص به ۹۰,۰۰۰ درهم افت کند، نسبت به ۱.۱۲۵ کاهش مییابد؛ ملک همچنان اقساط را تأمین میکند اما حاشیه سود به حداقل رسیده است.
- DSCR کمتر از ۱.۰۰ (منطقه خطر): در صورت استفاده بیش از حد از اهرم وام (مثلاً وامهای بالای ۷۵٪ تا ۸۵٪)، درآمد اجاره کفاف اقساط را نمیدهد و مالک مجبور است هر ماه برای جلوگیری از توقیف ملک، از حقوق یا داراییهای دیگر خود کسری قسط را جبران کند.
شبیهسازی ۳ سناریوی کلیدی خرید در زمان اصلاح بازار
افت احتمالی تا سقف ۱۵ درصد، اثرات متفاوتی روی خرید ملک در دبی میگذارد:
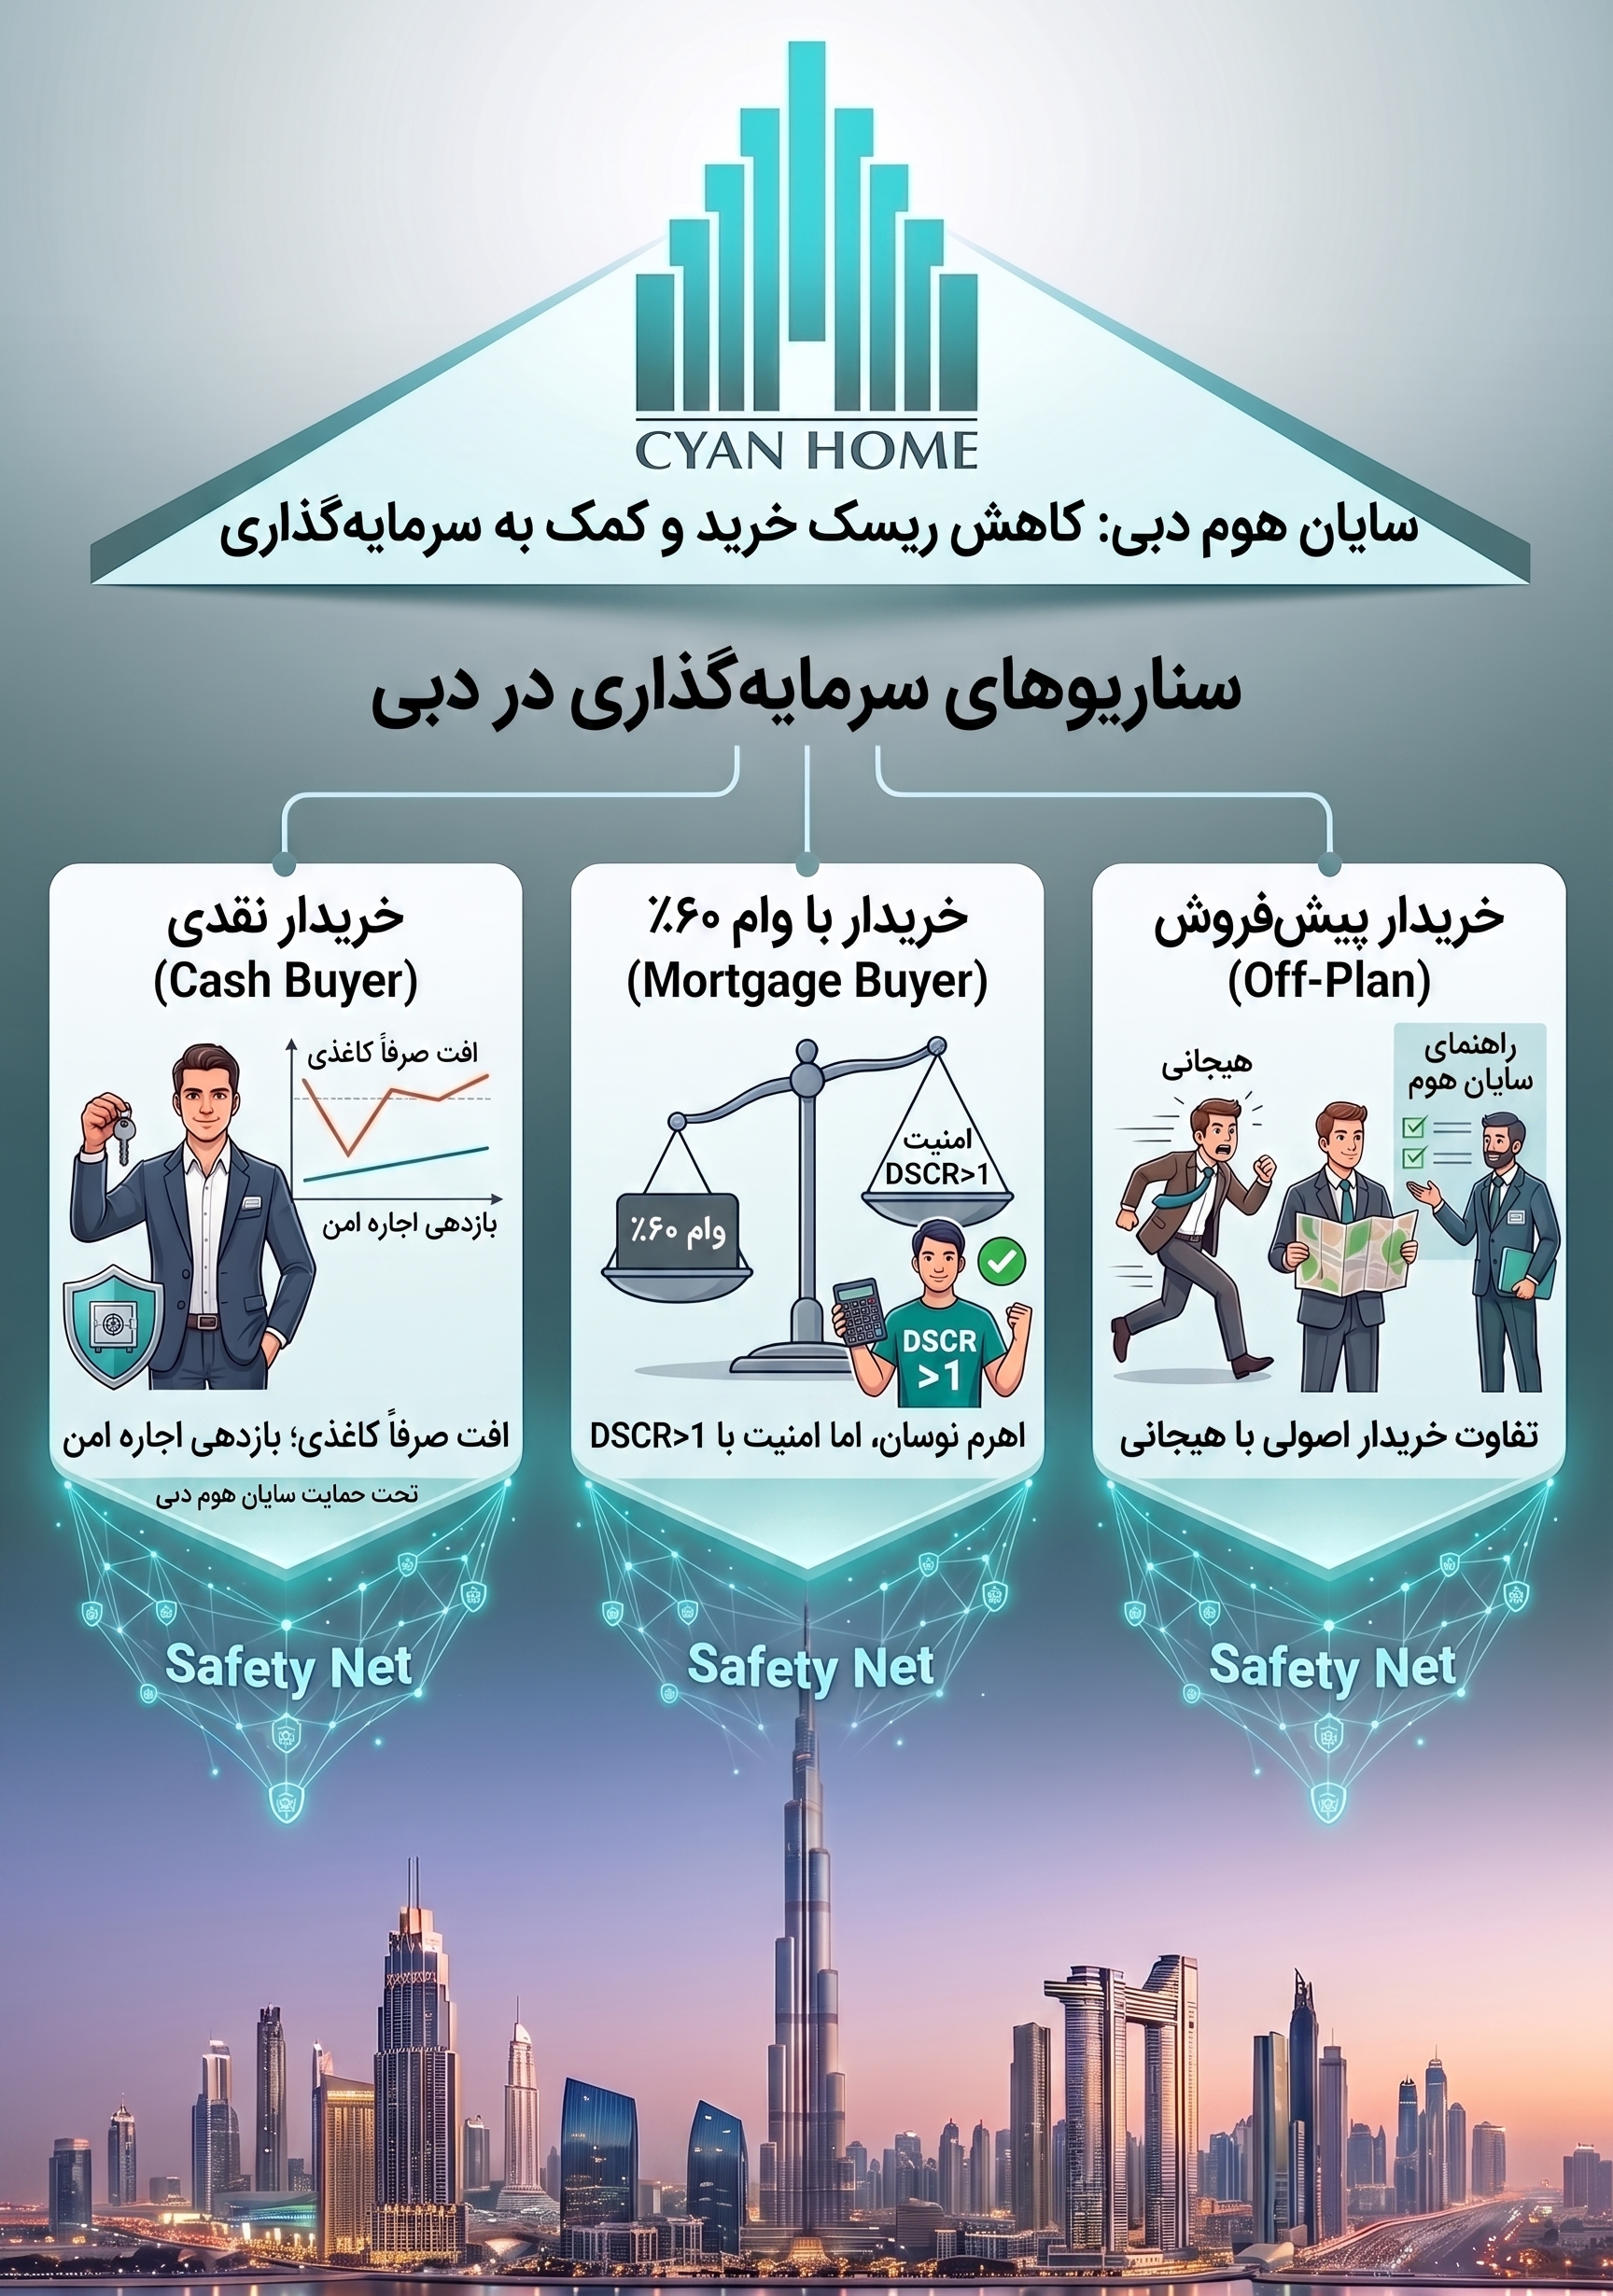
سناریوی اول: خریدار تمام نقدی (Cash Buyer)
- شرایط: خرید یک واحد ۲ میلیون درهمی بدون وام با درآمد اجاره سالانه ۱۰۰,۰۰۰ درهم (بازدهی ۵٪).
- اثر افت ۱۵ درصدی: ارزش اسمی ملک روی کاغذ به ۱.۷ میلیون درهم میرسد.
- نتیجه: خریدار نقدی هیچ بدهی و تعهدی به بانک ندارد؛ بنابراین تحت فشار مالی برای فروش در کف قیمتی قرار نمیگیرد. با حفظ همان درآمد اجاره، بازدهی اجارهای بر اساس ارزش جدید ملک به نزدیکی ۵.۹ درصد افزایش مییابد. برای سرمایهگذار بلندمدت، این شرایط صرفاً یک نوسان طبیعی بازار است.
سناریوی دوم: خریدار با وام مسکن ۶۰ درصدی (Mortgage Buyer)
- شرایط: خرید همان ملک ۲ میلیون درهمی با ۱.۲ میلیون درهم وام و ۸۰۰,۰۰۰ درهم آورده نقدی اولیه.
- اثر افت ۱۵ درصدی: ارزش ملک به ۱.۷ میلیون درهم کاهش مییابد، اما میزان بدهی به بانک تغییری نمیکند. سرمایه خالص (Equity) مالک از ۸۰۰ هزار به ۵۰۰ هزار درهم میرسد (کاهش کاغذی ۳۷.۵ درصدی ارزش دارایی خالص).
- نتیجه: استفاده از اهرم مالی نوسانات را در ارزش خالص دارایی بزرگتر میکند؛ با این حال، مادامی که نسبت DSCR بالای ۱ باقی بماند، ملک خود را سرپا نگه میدارد تا بازار وارد فاز صعودی بعدی شود.
سناریوی سوم: خریدار املاک پیشفروش (Off-Plan)
در حوزه پروژههای در حال ساخت، بازار دو رفتار کاملاً مجزا را ثبت میکند:
- خریدار اصولی (Sensible Buyer): ملکی را بر پایه ارزش واقعی منطقه (مثلاً حدود ۲,۰۰۰ درهم در هر فوت مربع) خریداری کرده است. حتی با اصلاح ۱۵ درصدی از اوج بازار، ارزش پروژه در زمان تحویل کلید دستکم برابر یا بالاتر از قیمت قرارداد روز اول خواهد بود.
- خریدار هیجانی (Hype Buyer): تحت تأثیر کمپینهای تبلیغاتی و برندسازیهای پر زرقوبرق، واحدی را با قیمت غیرواقعی ۲,۶۰۰ تا ۲,۸۰۰ درهم در هر فوت مربع پیشخرید کرده است. با اصلاح بازار، این خریدار نه تنها افت عمومی بازار را تحمل میکند، بلکه حباب اولیه ۳۰ تا ۴۰ درصدی پروژه نیز از بین میرود و متحمل ضرر سنگین میشود.

Comments
Post a Comment